Gestion
CERFrance : une campagne 2026 qui met à l’épreuve les équilibres économiques
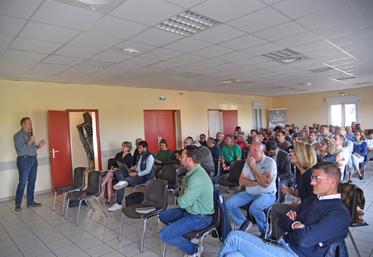
La réunion conjoncture du CERFrance Champagne Nord-Est Île-de-France le jeudi 8 octobre au Mée-sur-Seine a permis de présenter les premières données économiques 2026, d'en mesurer les conséquences et de partager les leviers d'action.
La réunion conjoncture du CERFrance Champagne Nord-Est Île-de-France le jeudi 8 octobre au Mée-sur-Seine a permis de présenter les premières données économiques 2026, d'en mesurer les conséquences et de partager les leviers d'action.
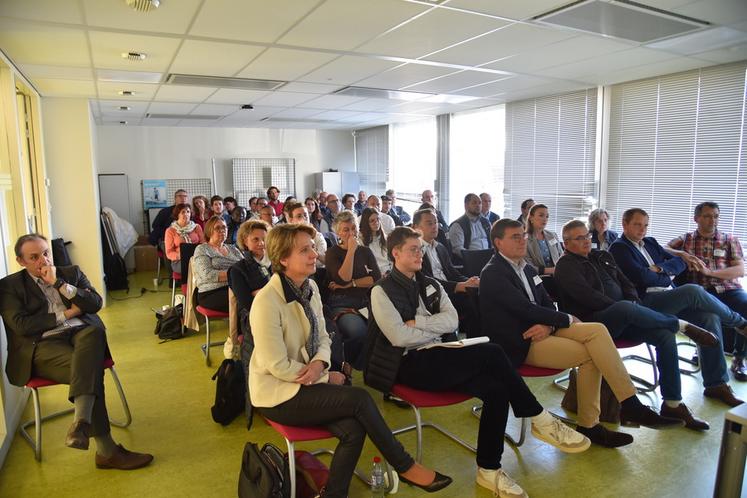
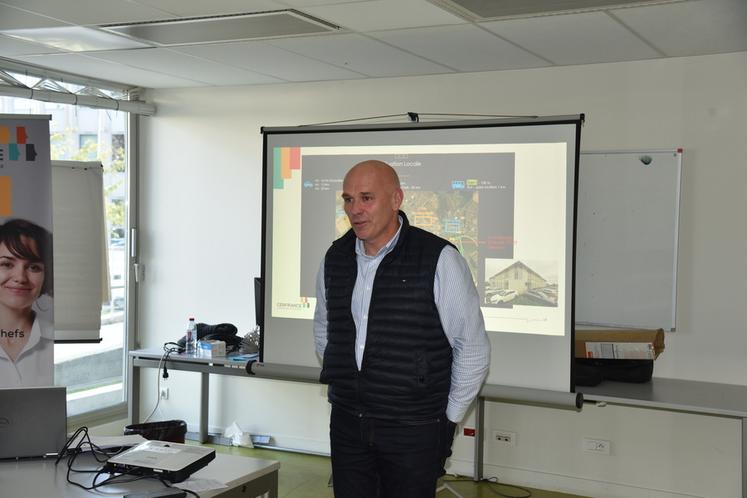
Le CERFrance Champagne Nord-Est Île-de-France organisait, le jeudi 8 octobre au Mée-sur-Seine, sa réunion départementale de conjoncture agricole consacrée à la récolte 2026. Après l’épisode de sécheresse estivale, qui a particulièrement affecté les rendements des cultures de printemps et engendré le pourrissement des betteraves, les équilibres économiques de nombreuses exploitations sont mis à mal par cette campagne 2026. Alors que les résultats sont faibles depuis 2024, quels que soient les systèmes de production, la reconstitution de la trésorerie n’est toujours pas possible cette année.
En préambule à la présentation des résultats économiques, les rendements moyens ont été détaillés (8 t/ha en blé, 3,8 t/ha en colza par exemple). Ils sont proches de la moyenne sur 5 ans excepté en betteraves, culture pour laquelle le décrochage est marqué y compris dans les parcelles où la production est commercialisable. Du côté des charges, les plus fortes hausses concernent les carburants qui explosent (+ 25 %), les engrais (+ 13,5 %) et les aliments du bétail (+ 7 %). À noter, la baisse du coût du poste santé des plantes (- 5 %) en raison d'une moindre utilisation. Concernant les prix, si les cours des grandes cultures ont une tendance haussière, ils restent globalement en deçà de la moyenne sur 5 ans. À noter la forte baisse du prix du lait.
De fortes hétérogénéités
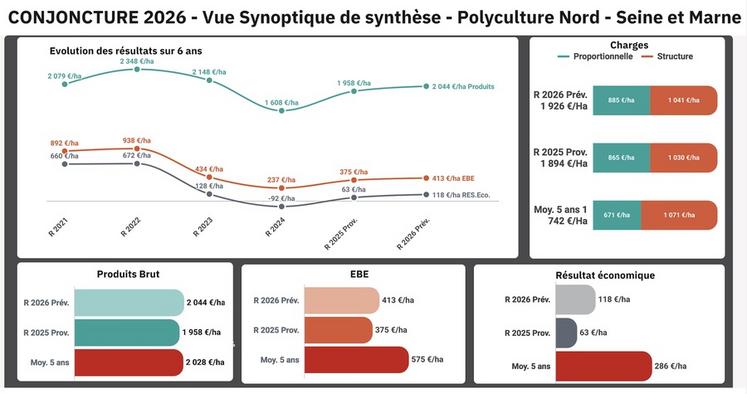
En système de polyculture dans le nord de la Seine-et-Marne (exploitation de 180 ha à 64 % en céréales avec 1,36 UTH*), le produit brut s’établirait à 2 044 €/ha, soit une hausse de près de 100 €/ha par rapport à 2025. Dans le même temps, les charges opérationnelles, à 878& €/ha, sont stables, la hausse du coût des engrais étant compensée par une moindre utilisation d’intrants en matière de santé des plantes. Le résultat s’élèverait à 118 €/ha, contre 63 €/ha en 2025, soit un niveau inférieur à la moyenne sur cinq ans. Le solde disponible moyen (250 €/ha) varie de 70 à 500 €/ha entre le quart inférieur et le quart supérieur, révélant d’importants écarts dans la maîtrise des charges. Globalement les dettes à long et moyen terme sont en baisse, les investissements ayant été réduits suite aux faibles résultats de 2025. Par contre les dettes à court terme sont en hausse. Avec ce système, le seuil de commercialisation est de 176 e/ha. Une baisse de rendement de 15 %, le fait passer à 202 €/ha.
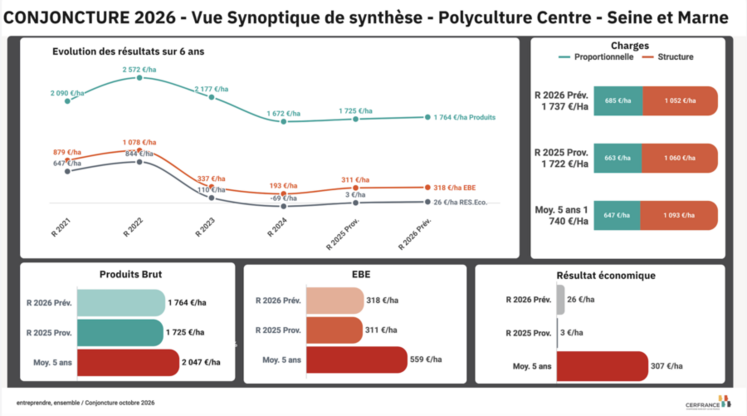
Dans le centre de la Seine-et-Marne, les systèmes de polyculture (exploitation de 176 ha avec 68 % de céréales et 1,26 UTH) voient leur produit brut baisser à 1 764 €/ha, sous l’effet de rendements en recul et de modalités de commercialisation différentes, avec notamment moins de stockage à la ferme que dans le secteur nord du département. Un écart de plus de 400 €/ha existe entre le quart inférieur et le quart supérieur. Si les charges suivent les mêmes tendances que dans le nord du département, avec des charges de structure dominées par les dépenses de mécanisation, les écarts sont plus importants entre les groupes. Malgré un léger redressement de l’EBE, le résultat, à 26 €/ha, reste très faible. Le solde disponible moyen est de 50 €/ha avec des variations de - 210 e/ha pour le quart inférieur à 260 €/ha pour le quart supérieur. Pour ce groupe, les prix objectifs sont de 222 € en blé et de 222 €/t en orge de printemps pour ne citer qu'eux.
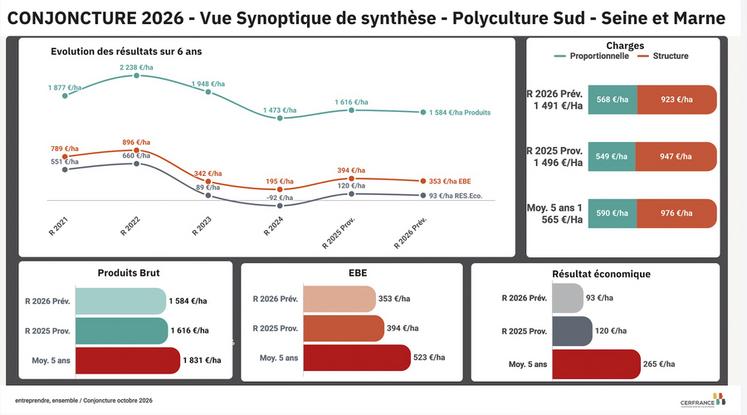
Dans le sud de la Seine-et-Marne (exploitation de 170 ha avec 59 % de céréales, 1,36 UTH), les exploitations en polyculture afficheraient un produit moyen de 1 584 e/ha, une valeur similaire dans presque tous les groupes, mais inférieure de 246 €/ha à la moyenne sur cinq ans. À noter que les charges de structure des exploitations de ce secteur sont nettement plus élevées dans le quart inférieur en raison notamment de charges incompressibles. Au final, l’EBE, à 353 €/ha, et le résultat, à 93 €/ha, sont en baisse et présentent un écart important par rapport à la moyenne sur cinq ans. En blé, le prix objectif est de 220 €/t.
Trois scénarios pour les systèmes betteraviers
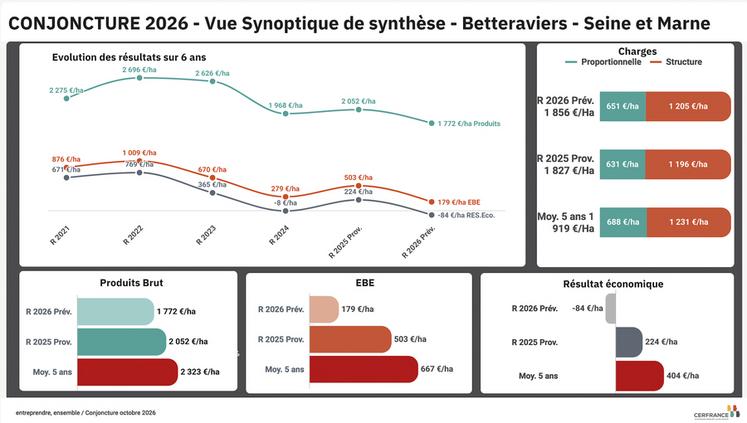
Enfin, pour les systèmes betteraviers (exploitation moyenne de 150 ha dont 16 % de cultures industrielles, 1,29 UTH), différents scénarios ont été présentés en fonction des rendements réalisés : 0, 35 ou 70 t/ha. Avec un rendement moyen de 35 t/ha, le produit s’établirait à 1 772 €/ha, soit 550 €/ha de moins que la moyenne sur cinq ans. Seul le quart supérieur s’en rapprocherait. Le résultat serait de - 84 €/ha, auxquels pourraient, le cas échéant, s’ajouter les indemnisations des assureurs, qui n’ont pas été intégrées aux calculs. Avec un rendement nul en cas de betteraves non marchandes, le résultat s'établirait à - 250 €/ha, tandis qu’il s'élèverait à 100 €/ha avec un rendement de 70 t/ha.
Le seuil de commercialisation, outil clé
Un éclairage a également été apporté sur le seuil de commercialisation par système de production. « C’est un outil sur lequel il est difficile de mobiliser les adhérents », regrette le président du CERFrance Seine-et-Marne, Charles-Auguste Benoist. Les conséquences de la hausse du coût du GNR et des engrais NPK ont aussi été abordées, de même que l’outil mis en place pour mesurer la résistance des exploitations face aux différentes incertitudes.
Le mot de la fin est revenu au nouveau président du CERFrance Champagne Nord-Est Île-de-France, Jean-Christophe Lepage. Polyculteur-éleveur ayant développé une unité de méthanisation dans les Ardennes, il a pris ses fonctions en juin dernier.
À noter
L’antenne du CERFrance au Mée-sur-Seine déménage prochainement à Lieusaint.
*Unité de travail humain.